WIR Bank: Ausleihungen wachsen nur noch moderat – Geschäft von VIAC floriert
Während die WIR Bank Genossenschaft im 1. Semester 2026 im Zinsengeschäft weniger verdient hat, lief es im Anlagegeschäft umso besser. Grund dafür ist vor allem der Erfolg des Fintech VIAC, an dem die Genossenschaftsbank beteiligt ist.
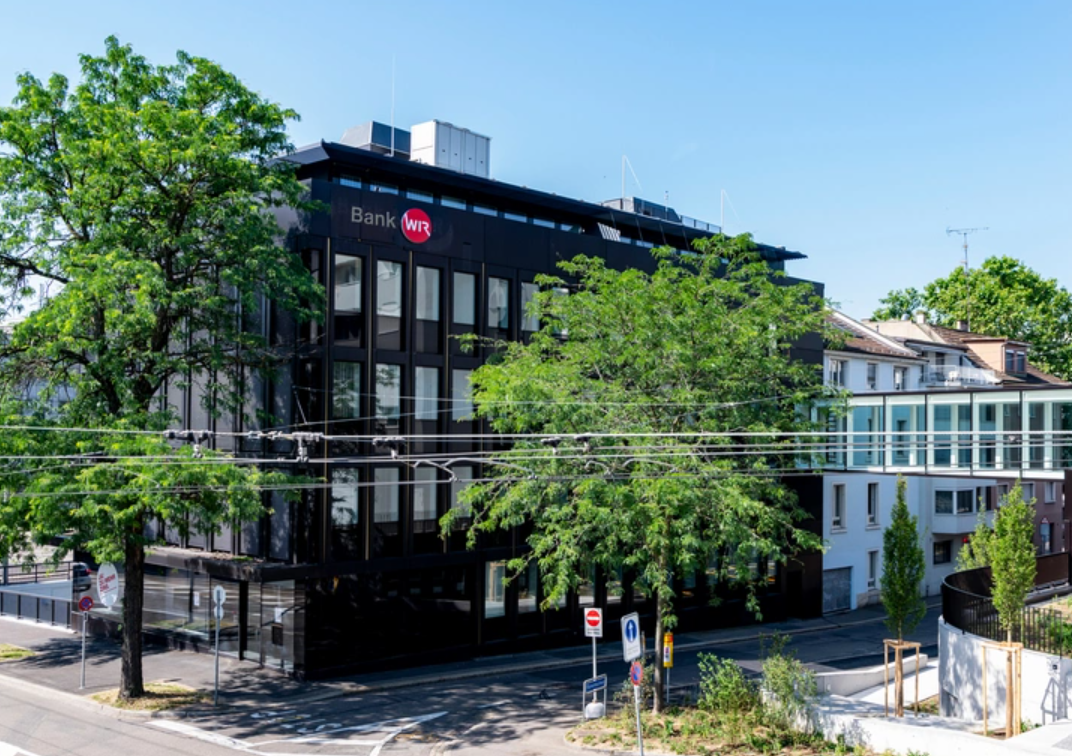
Hauptsitz der Bank WIr in Basel. Bild: wir. chDas Zinsumfeld ist für Schweizer Banken nach wie vor anspruchsvoll. Dies bekam auch dieWIR Bank Genossenschaftim 1. Semester 2026 zu spüren. Die Erträge aus dem Zinsengeschäft gingen um 5,7% auf 36. 2 Mio. CHF zurück. Hingegen legte das indifferente Geschäft dank der Beteiligung am Fintech VIAC zu: Die Erträge aus dem Anlagegeschäft kletterten um 36,8% auf 7. 9 Mio. CHF. Wegen fehlender Einmaleffekte aus dem Vorjahr fiel der Semestergewinn dennoch um 14,3% auf 11. 5 Mio. CHF. Moderates HypothekenwachstumInsgesamt stiegen im Berichtszeitraum die Hypothekarforderungen um 0,9% auf 5’128 Mio. CHF an. Während die mit Immobilien gesicherten Kredite in Schweizerfranken um 1,1% zulegen konnten, verloren die in der Komplementärwährung WIR (CHW) ausgegebenen Hypotheken 1,5%. Mit 352. 8 Mio. CHF liegt der CHW-Anteil nur noch bei 6,9%. Ein ähnliches Bild zeigt sich bei den unbesicherten Krediten, die gesamthaft um 5,2% auf 556. 5 Mio. CHF zurückgingen. Mit 70. 2 Mio. CHW liegt der Anteil bei 12,6%. Auf der Passivseite der Bilanz legten die Kundengelder zwar um 2,4% auf 4’858. 7 Mio. CHF zu. Aber auch hier bleibt das Volumen in CHW mit 344. 2 Mio. CHF (-2,2%) rückläufig, während 2,7% mehr Gelder in CHF zuflossen. Über 90% der Ausleihungen sind durch Kundengelder gedeckt. Zinserträge bleiben unter DruckDas moderate Wachstum im Kreditgeschäft sowie das herausfordernde Zinsumfeld führten dazu, dass der Brutto-Erfolg aus dem Zinsengeschäft um 5,7% auf 36. 2 Mio. CHF zurückging. Der Rückgang beim Nettoerfolg lag wegen höherer Wertberichtigungen sogar bei 7,1%. Kräftig angestiegen sind die Erträge aus dem Kommissions- und Dienstleistungsgeschäft mit einem Plus von 18,2% auf 13. 3 Mio. CHF. Dabei zeigt sich einmal mehr, dass die Beteiligung an der Vorsorgeplattform VIAC der Treiber war. Um 2. 1 Mio. CHF (+36,8%) höher fiel allein der Kommissionsertrag aus dem Wertschriften- und Anlagegeschäft aus, was vor allem auf VIAC zurückzuführen ist. Über 166’000 Kundinnen und Kunden bei VIACDas Anlagevolumen von VIAC lag per 30. Juni bei 7. 9 Mrd. CHF. Nach Angaben der WIR Bank nutzen über 166’200 Kundinnen und Kunden die verschiedenen Angebote des Fintechs. «Dank der gezielten Diversifikation der Ertragsquellen ist die Abhängigkeit vom Zinsgeschäft geringer als in der Vergangenheit», schreibt dieWIR Bank in der Medienmitteilung. Mehr als kompensiert hat die Partnerschaft mit VIAC, an der die WIR Bank mit 40% beteiligt ist, den Rückgang im Verrechnungsgeschäft mit der eigenen WIR-Währung: Die Erträge gingen um 9,5% zurück und steuern nur noch 2. 7 Mio. CHF zum indifferenten Geschäft bei. Um 24,9% auf 3. 0 Mio. CHF angestiegen ist auch der Erfolg aus dem Handelsgeschäft. Die Investitionen in denAusbau des Angebots von VIACzeigen sich allerdings auch in den höheren Sachkosten. Diese kletterten um 15,6% auf 16. 5 Mio. CHF, während der Personalaufwand mit knapp 19 Mio. CHF nur leicht über dem Vorjahreswert lag. «Die steigenden Sachkosten sind Resultat unserer gezielten Investitionen in die digitale Infrastruktur – unter anderem natürlich auch in VIAC», schreibt die WIR Bank auf Nachfrage von schweizeraktien. net. Jedoch würden die erwarteten Erträge die Aufwände mehr als kompensieren. Höhere Sachkosten drücken auf den GewinnUnter dem Strich verblieb ein operatives Ergebnis auf Stufe Geschäftserfolg in Höhe von 12. 9 Mio. CHF (-19,5%). Im Vorjahr hatten Bereinigungen und Auflösungen im Bereich der Wertberichtigungen zu einem höheren Geschäftserfolg geführt. Die Cost/Income-Ratio fiel mit knapp 70% deutlich höher als im Vorjahr (64,5%) aus. Die positive Entwicklung im Bereich der Ertragsdiversifikation soll sich im 2. Semester fortsetzen. «Aufgrund unserer Diversifikation weg vom reinen Zinsengeschäft sowie einer weiter optimierten Bilanzstruktur sind wir auch für das Gesamtjahr 2026 optimistisch», wird CEO Matthias Pfeifer in der Medienmitteilung zum Halbjahresabschluss zitiert. FazitMit der Investition in das Fintech VIAC hat die WIR Bank Genossenschaft einen wichtigen Schritt in der Ertragsdiversifikation getan. Dies zeigt der Halbjahresabschluss deutlich. Denn die Ausleihungen wachsen nicht mehr stark. Gleichzeitig ist die Zinsmarge unter Druck. Und auch das traditionelle Geschäft mit der eigenen Komplementärwährung wirft immer weniger ab. VIAC wächst, und die WIR Bank profitiert: durch höhere Kommissionserträge im Wertschriftengeschäft und durch Beteiligungserträge, die im 1. Semester 2026 bei knapp 1. 2 Mio. CHF lagen. Allerdings kostet der Ausbau der VIAC-Plattform sowie die weitere Diversifikation. Dies zeigt sich im Anstieg der Cost/Income-Ratio. Mit rund 70% liegt der Wert deutlich über dem vergleichbarer Banken. Diese Entwicklung sollte die WIR Bank im Auge behalten. Der Preis für den BS der Bank WIR hat sich seit Jahresbeginn kaum bewegt. Allerdings wurde zwischenzeitlich auch eine Dividende von 11 CHF je BS ausgeschüttet. Chart: otc-x. chDer Beteiligungsschein (BS) der WIR Bank wirdausserbörslich auf OTC-Xgehandelt. Zuletzt wurden488 CHF für einen BSgezahlt. Damit notiert der Titel rund 10% unter dem ausgewiesenen Buchwert. Bei einer gleichbleibenden Dividende von 11 CHF je BS beträgt die Rendite 2,3%. Die BS der WIR Bank Genossenschaft bleiben daher ein Substanz-Investment, das dank der Beteiligung an VIAC und der Kooperation mit weiteren Fintechs über eine Wachstumsoption verfügt. Hinweis in eigener Sache: Am 1. September 2026 findet in Bern der Branchentalk Banken statt. Im Fokus steht die «Nächste Generation Banking». Mehr Infos finden siehier.