Die zwei Gesichter der amerikanischen Wirtschaft: Digitale Supermacht und strukturelle Zweitliga – Amerikas heimliche Verlierer
🔍 Die USA erscheinen als digitale Supermacht, doch der Aufschwung ruht auf wenigen Big-Tech-Riesen. 💼 Sieben Unternehmen tragen einen unverhältnismäßig großen Anteil am Markt und schaffen systemische Abhängigkeiten. 🏭 Gleichzeitig kämpft die Zweite Garde – Mittelstand, Fertigung und KMU – mit Produktivitätsstagnation und Fachkräftemangel. 💸 Trumps Politik fördert Großinvestitionen und kürzt zugleich Förderprogramme für Kleinunternehmen, was die Ungleichgewichte verstärkt. 📉 Zölle und Handelsunsicherheiten verteuern Vorprodukte und dämpfen die Investitionsbereitschaft im Mittelstand. 🧩 Die Technologiebranche treibt enormes BIP-Wachstum, das jedoch nur schwer in die Breite diffundiert. 🔧 Reshoring bringt Investitionen, aber oft nicht die benötigten Arbeitsplätze mangels qualifizierter Fachkräfte. ⚠️ Diese Konzentration erhöht das Risiko, dass ein Rückgang der Tech-Investitionen die gesamte Wirtschaft trifft. 📊 Eine kluge Politik müsste Wettbewerbsrecht, Weiterbildung und gezielte Investitionsanreize verbinden, um die Produktivitätsdividende zu verbreiten. 🌐 Nur die Kombination aus Technologieexzellenz und breiter industrieller Basis sichert langfristige Resilienz und soziale Stabilität.
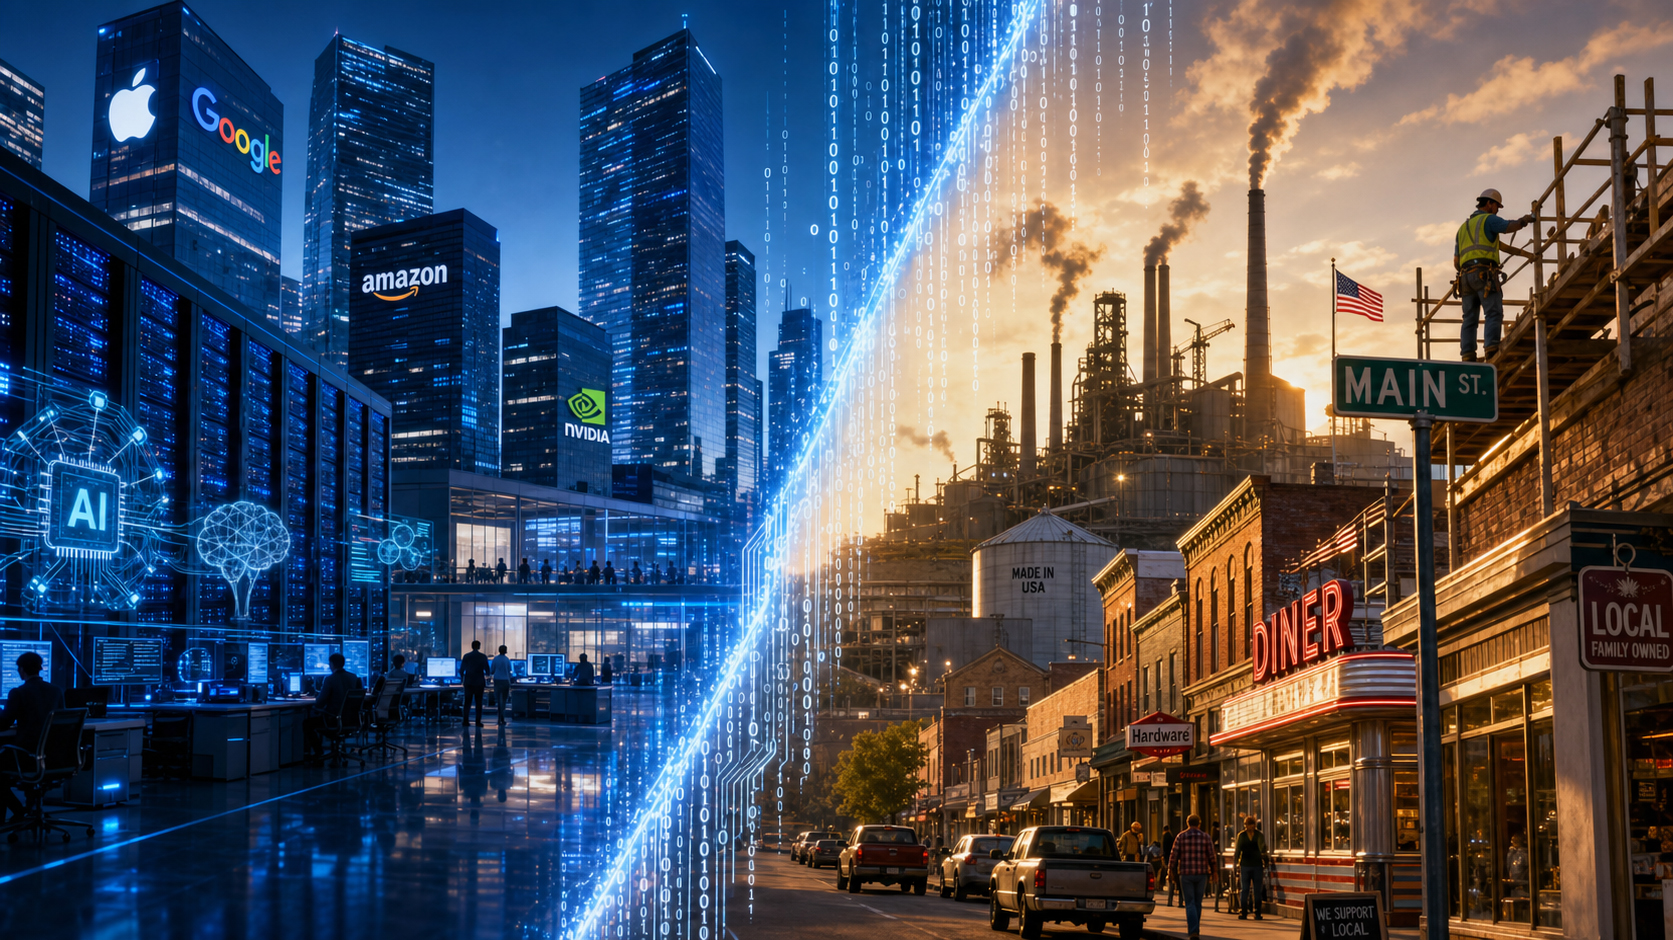
Wenn 7 Firmen ein ganzes Land tragen: Das beispiellose Risiko der amerikanischen WirtschaftDie 92-Prozent-Illusion: Was die US-Wirtschaftsdaten wirklich über Amerikas Zukunft verratenDie amerikanische Wirtschaft präsentiert sich auf den ersten Blick als unaufhaltsame Supermacht: Ein Börsenboom jagt den nächsten, angetrieben von einer beispiellosen technologischen Revolution. Doch hinter der glänzenden Fassade von Apple, Nvidia und Co. klafft ein tiefer Riss. Während nur sieben Tech-Giganten nahezu das gesamte Wirtschaftswachstum schultern und Investitionssummen in historischen Ausmaßen bewegen, kämpft die „Zweite Garde“ – der traditionelle Mittelstand und die Industrie – um den Anschluss. Sie leiden unter stagnierender Produktivität, eklatantem Fachkräftemangel und den unvorhergesehenen Nebenwirkungen von Trumps Zollpolitik. Die US-Ökonomie hat sich in zwei völlig isolierte Welten gespalten. Diese beispiellose Konzentration wirtschaftlicher Macht ist nicht nur ein statistisches Phänomen, sondern birgt ein gewaltiges systemisches Risiko – und erklärt die tiefe politische Zerrissenheit eines Landes, dessen wirtschaftliches Fundament auf immer weniger Schultern ruht. Passend dazu:USA besser verstehen: Ein Mosaik aus USA-Bundesstaaten und EU-Ländern im Vergleich – Analyse der WirtschaftsstrukturenAmerikas heimliche Verlierer: Warum Millionen Kleinunternehmen trotz des Wirtschaftsbooms leidenDie Konzentration wirtschaftlicher Macht in der amerikanischen Volkswirtschaft hat ein historisches Ausmaß erreicht, das selbst erfahrene Ökonomen in Erklärungsnot bringt. Die sogenannten „Magnificent Seven“ – Apple, Microsoft, Amazon, Alphabet (Google), Nvidia, Meta und Tesla – repräsentieren im Juni 2026 etwa 33 bis 34 Prozent der gesamten Marktkapitalisierung des S&P 500. Zum Vergleich: Im Jahr 2015 lag dieser Anteil bei lediglich 12,3 Prozent. In einer Dekade hat sich die wirtschaftliche Schwerkraft also nahezu verdreifacht und sich auf eine Handvoll Unternehmen konzentriert – eine Entwicklung, für die es nach Einschätzung von Analysten des Datendienstes DataTrek kein historisches Vorbild gibt. Gemessen an der realen Wirtschaftsleistung ist der Befund ähnlich spektakulär. Der Harvard-Ökonom Jason Furman errechnete, dass Investitionen in Informationsverarbeitungsgeräte und Software im ersten Halbjahr 2025 zwar nur rund 4 Prozent des US-BIP ausmachten, gleichzeitig aber rund 92 Prozent des gesamten BIP-Wachstums in diesem Zeitraum erklärten. Das BIP-Wachstum der USA hätte ohne diesen Technologieblock bei annähernd null Prozent gelegen. Eine Analyse der Stripe Foundation, gestützt auf Daten des Bureau of Economic Analysis, berechnete, dass die Nachfrage nach Computern und Software im Gesamtjahr 2025 für 46 Prozent des realen potenziellen BIP-Wachstums verantwortlich war – ein Allzeithoch, das die Boomjahre der Dotcom-Ära weit in den Schatten stellt. Die Kapitalströme, die in diese Erste Garde fließen, übersteigen das Vorstellungsvermögen. Alphabet, Amazon, Meta und Microsoft planen für das Jahr 2026 Kapitalausgaben von gemeinsam 650 Milliarden US-Dollar. Fügt man Oracle hinzu, überschreitet die Summe 700 Milliarden Dollar – 2,2 Prozent des amerikanischen Bruttoinlandsprodukts. Die gesamten technologiebezogenen Kapitalausgaben von Big Tech lagen 2025 bei rund 1,9 Prozent des BIP – ein Wert, der größer ist als die historischen Kapitalinvestitionen für den landesweiten Breitbandausbau, das Apollo-Programm und den Interstate Highway zusammen. Passend dazu:USA verstehen | Die Architektur der amerikanischen Macht: Wie vier Denkschulen Washingtons Kurs bestimmenMarktkapitalisierung contra Realbeitrag: Was die Zahlen wirklich aussagenMan muss diese Zahlen jedoch sorgfältig interpretieren, um keine falschen Schlüsse zu ziehen. Die Börsenkapitalisierung ist keine direkte Messgröße für den BIP-Beitrag – sie misst den Gegenwartswert aller erwarteten künftigen Gewinne, oft diskontiert über Jahrzehnte. Dass die Magnificent Seven ein Drittel des S&P 500 ausmachen, bedeutet nicht, dass sie ein Drittel der amerikanischen Wirtschaftsleistung erbringen. Dennoch ist die Korrelation bedeutsam: Diese Unternehmen kontrollieren kritische digitale Infrastrukturen, auf die sämtliche anderen Sektoren der Volkswirtschaft zunehmend angewiesen sind. Cloud-Dienste (Amazon Web Services, Microsoft Azure, Google Cloud), Suchmaschinen, soziale Netzwerke, Betriebssysteme und Halbleiterarchitekturen sind längst keine Konsumgüter mehr, sondern Produktionsmittel der modernen Wirtschaft. Auch die sektorale Zuordnung ist trügerisch. Die Informationstechnologie im engeren Sinne (NAICS-Sektor 51) macht nur rund 5,4 Prozent des BIP aus. Doch wie eine Analyse von Finexus Research zeigt, sind die technologischen Wertschöpfungsketten über sämtliche Sektoren verteilt: Finanzdienstleistungen, Gesundheit, Logistik, Fertigung – überall steckt digitale Technologie als Produktivitätstreiber. Die reale Bedeutung des Technologiesektors ist damit weitaus größer, als die reine Sektorstatistik vermuten lässt. Die Zweite Garde: Sieben Billionen Dollar stille MehrheitWer also ist die wirtschaftliche zweite Reihe Amerikas? Sie ist groß, divers, für das tägliche Funktionieren der Gesellschaft unentbehrlich – und im politischen und medialen Diskurs systematisch unterrepräsentiert. Das verarbeitende Gewerbe erwirtschaftete im ersten Quartal 2026 rund 3,0 Billionen Dollar Wertschöpfung und machte damit 9,4 Prozent des BIP aus. Dieser Anteil ist historisch tief – 2005 lag er noch bei 13,1 Prozent –, hat sich aber in absoluten Zahlen trotzdem beständig erhöht. Die USA sind, gemessen am Wertschöpfungsbeitrag, nach wie vor die zweitgrößte Fertigungsnation der Welt hinter China. Der Sektor beschäftigt 12,6 Millionen Menschen in mehr als 239. 000 Unternehmen. Noch eindrucksvoller ist das Gewicht des sogenannten Mittelstands, also kleiner und mittlerer Unternehmen (KMU). Laut Small Business Administration gab es im Jahr 2025 rund 36,2 Millionen Kleinunternehmen in den USA – das entspricht 99,9 Prozent aller Unternehmen des Landes. Sie beschäftigten 62,3 Millionen Menschen, also 45,9 Prozent aller privatwirtschaftlichen Arbeitnehmer. Ihr Anteil an der gesamten Wirtschaftsleistung wird auf 43,5 Prozent des BIP geschätzt. Zwischen Januar 1995 und Dezember 2024 schufen Kleinunternehmen 20,7 Millionen Nettostellen neu – gegenüber 13,2 Millionen bei Großunternehmen. Diese Zweite Garde umfasst weit mehr als das verarbeitende Gewerbe. Sie reicht von der Baubranche über den Einzelhandel, die Gesundheitsversorgung, den Agrarsektor und die Energiewirtschaft bis hin zu Millionen von Handwerksbetrieben, Dienstleistungsunternehmen und lokalen Händlern. Zusammen bilden diese Sektoren das Rückgrat der physischen Wirtschaft, jenen Teil, der Güter produziert, transportiert, verteilt und physisch zugänglich macht – und der von den Bewohnern Detroits, Pittsburghs oder Tulsa täglich erlebt wird. Nicht als App auf dem Smartphone, sondern als Fabrikgebäude, Supermarktregal oder Krankenhausbett. Wettbewerbsfähigkeit im globalen Vergleich: Differenziertes Bild statt klarem UrteilDie Wettbewerbsfähigkeit der amerikanischen Zweiten Garde ist keine einheitliche Größe – sie hängt stark vom Teilsektor und von der Messmethode ab. Im Fertigungssektor liegt die Wahrheit zwischen triumphaler Rhetorik und defätistischer Fundamentalkritik. Global gesehen rangieren die USA im Deloitte Global Manufacturing Competitiveness Index zukünftig auf Platz 1, mit einem Indexwert von 100,0 – vor Deutschland (90,8) und Japan (78,0). Gemessen an der tatsächlichen Produktionsleistung hält Amerika 17,3 Prozent der weltweiten Fertigungswertschöpfung, während China auf 28 Prozent kommt. Diese Lücke ist bedeutsam, doch die USA produzieren immer noch mehr als die gesamte Europäische Union zusammen – was den strukturellen Stärken in den Bereichen Hochtechnologie, Pharmazie, Luft- und Raumfahrt sowie Chemie geschuldet ist. Die Lohnkosten sind das offensichtlichste Wettbewerbsproblem gegenüber Asien. Durchschnittliche Wochenlöhne im US-Fertigungssektor lagen 2025 bei rund 1. 807 Dollar, inflationsbereinigt kaum höher als zehn Jahre zuvor. Gegenüber chinesischen, vietnamesischen oder mexikanischen Lohnstrukturen können US-Hersteller nicht auf Kosteneffizienz konkurrieren – wohl aber auf Qualität, Zuverlässigkeit, Schutz des geistigen Eigentums und zunehmend auf die Nähe zum Endmarkt. Genau hier setzt die Reshoring-Debatte an: Nicht alle Produkte müssen billig sein – sie müssen zuverlässig verfügbar, technologisch hochwertig oder strategisch sicher produziert werden. Landwirtschaft und Energie sind die relativen Stärken der amerikanischen Zweiten Garde im globalen Vergleich. Die USA sind Netto-Energieexporteur und verfügen über die weltweit größten Erdgasreserven sowie ein expandierendes Ölschiefersystem. Im Agrarsektor sind amerikanische Erzeuger von Mais, Soja, Weizen und Baumwolle globale Preissetzer, gestützt auf industrialisierte Produktionsverfahren, günstige Bodenverhältnisse und staatliche Subventionsprogramme. Passend dazu:Die Rückkehr des amerikanischen Imperiums: Die Donroe-Doktrin – Nach Venezuela nun Mexiko und Kuba im Visier von Donald TrumpDie klaffende Lücke: Wie die Erste Garde die Zweite strukturell distanziertDas grundlegende strukturelle Problem ist die zunehmend divergierende Produktivitätsentwicklung zwischen den Sektoren. Unternehmen an der technologischen Spitze verzeichnen starke Produktivitätszuwächse, während in der breiten Mehrheit der Unternehmen die Produktivität seit Jahrzehnten stagniert oder sogar abnimmt. Die Federal Reserve Bank of Chicago dokumentierte, dass die Informationstechnologie über vier Jahrzehnte praktisch der einzige Sektor mit konsistenten Gesamtfaktorproduktivitätszuwächsen war – alle anderen Sektoren trugen kaum dazu bei. Brookings-Ökonomen beschreiben die Folge präzise: Firmen an der technologischen Frontier hätten sich von der Masse abgekoppelt, zunehmend konzentrierte Märkte kontrolliert und überproportionale Gewinne eingefahren. Gleichzeitig habe die Automatisierung gering- bis mittelqualifizierter Tätigkeiten die Nachfrage nach höheren Qualifikationen verschoben, Löhne am unteren Ende gedrückt und die Einkommensverteilung zu Lasten des Faktors Arbeit verändert. Diese Dynamik erklärt einen Teil des kulturellen Ressentiments, das Trump bei seiner Wählerschaft mobilisiert – die gefühlte Abgehängtheit ist realwirtschaftlich fundiert. Die Kluft zeigt sich auch in der Kapitalverfügbarkeit. Die Magnificent Seven planen allein für 2026 Kapitalausgaben von 700 Milliarden Dollar. Demgegenüber kämpfen 40 Prozent aller Kleinunternehmen in Amerika mit Schulden von über 100. 000 Dollar und schwindenden Möglichkeiten, Bankkredite zu erhalten. Die Lücke in der Kapitalausstattung zwischen Big Tech und dem Rest ist strukturell und wächst stetig.